Avison Young

Author: Prestige PR Data: 2026-09-22

Czemu parki handlowe przyciągają inwestorów?

Fragment z raportu inwestycyjnego „Retail parks uncovered” autorstwa Avison Young i partnerów: CMS, Newgate Investment, PROH

Autorzy

Paulina Brzeszkiewicz-Kuczyńska – Research and Data Manager, Avison Young

Bogda Korolczuk – Dyrektor Zarządzająca, Członkini Zarządu, Polska Rada Obiektów Handlowych

Krystian Modrzejewski – Chief Investment Office, Newgate Investment

Parki handlowe historycznie

Najstarsze nieruchomości tego typu powstały pod koniec lat 90. wraz ze zmianami politycznymi w Polsce. Pionierzy sektora budowali na obrzeżach dużych metropolii i stworzyli pierwsze destynacje zakupowe, które zostały uzupełnione innymi obiektami handlowymi.

Następnie nastąpiły trzy dekady o zróżnicowanej dynamice rozwoju. W 2019 r. na polskim rynku było 1,5 mln mkw. powierzchni w parkach handlowych o GLA powyżej 5 tys. mkw.

„Podczas i po pandemii COVID-19 z 2020 r., parki handlowe umocniły swoją pozycję, ponieważ nie podlegały poważnym ograniczeniom ani zamknięciom ze względu na brak powierzchni wspólnych. Nastąpił wzrost popularności lokalnych sklepów i szybkich, wygodnych zakupów – wraz ze zmianą nawyków zakupowych konsumentów i wzrostem zaufania inwestorów do tego bezpiecznego formatu nastąpił prawdziwy boom w rozwoju parków handlowych.” – Paulina Brzeszkiewicz-Kuczyńska, Research and Data Manager, Avison Young.

W latach 2020-2025 podaż wzrosła o 2,2 mln mkw. GLA, a w I poł. 2026 r. rynek powiększył się o dalsze 220 tys. mkw. przy prognozowanych 480 tys. mkw. w realizacji do końca roku. Ponadto, zgodnie z zapowiedziami inwestorów, podobna powierzchnia w formacie parków handlowych jest planowana do oddania do użytku w 2027 r

Różnorodność, która zmienia zasady gry

Nowa podaż powierzchni handlowej w Polsce jest dziś zdominowana przez parki handlowe – w ostatnim półroczu 2026 roku odpowiadały one za 92% nowych otwarć. Jednocześnie centra handlowe przechodzą głęboką transformację: modernizacje, repozycjonowanie, rozbudowy i rozszerzanie funkcji. Statystyczny Polak odwiedza je 44 razy w roku, ale coraz częściej nie idzie tylko po zakupy. Centra stają się „trzecim miejscem”, czyli przestrzenią spotkań, korzystania z usług, gastronomii, placówek zdrowia, edukacji i lokalnych aktywności.

„Równolegle zmienia się struktura demograficzna. Starzenie się społeczeństwa oraz spodziewana depopulacja wielu regionów – nawet do 1,4 mln osób w ciągu najbliższych lat – bardzo zmienią profil klienta. Dodatkowym czynnikiem wpływającym na kształt współczesnego handlu jest silne zróżnicowanie poszczególnych generacji: tzw. Baby Boomers, generacji X i Y oraz wchodzących w dorosłość generacji Z i Alfy. Oznacza to, że obiekty muszą obsłużyć kilka skrajnie różnych modeli konsumpcji jednocześnie. Dla jednych kluczowe będą usługi medyczne, rehabilitacyjne i dostępność przestrzeni, dla innych – rozrywka, gastronomia, edukacja czy płynne łączenie świata offline i online.” – Bogda Korolczuk, Dyrektor Zarządzająca, Członkini Zarządu, Polska Rada Obiektów Handlowych

Parki handlowe obecnie

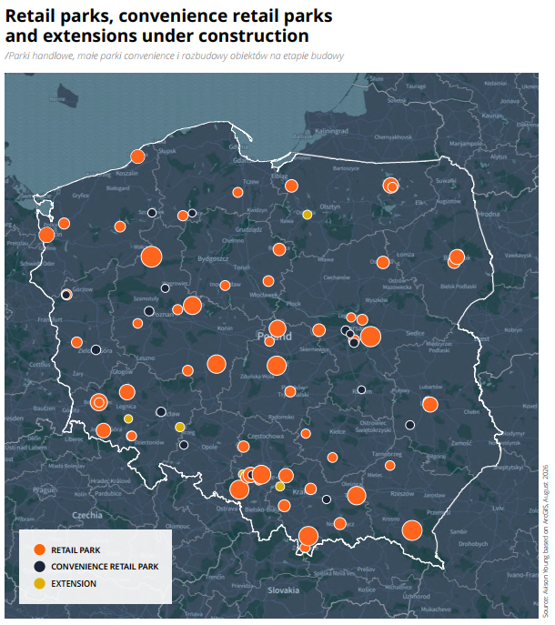
Aktualnie całkowita podaż parków handlowych wynosi 3,8 milion mkw. GLA co daje udział 25% w całkowitej nowoczesnej powierzchni handlowej w Polsce. Istnieje 355 parków handlowych a w budowie są już kolejne, o łącznej powierzchni ponad 680 tys. mkw. GLA.

W sierpniu 2026 r. 10 najbardziej aktywnych deweloperów parków handlowych i małych parków convenience odpowiadało za blisko 60% nowopowstającej powierzchni. Liderem rynku była firma Saller z 11% udziałem w całkowitej podaży w budowie, a za nią plasowała się firma Redkom Development i BIG Poland z udziałami na poziomie odpowiednio 8% i 7%.

Całkowita powierzchnia parków handlowych i małych parków convenience w budowie jest obecnie szacowana na około 746 000 mkw. w ramach 88 nowych projektów.

Struktura własnościowa parków handlowych i małych parków convenience będących w trakcie realizacji pozostaje silnie rozproszona. Obecnie około 50 aktywnych deweloperów prowadzi projekty na etapie budowy.

Znaczna część – 44% – nowej podaży powstaje w miastach liczących mniej niż 50 000 mieszkańców, a 25% znajduje się w ośmiu największych aglomeracjach miejskich w Polsce. Trend ten odzwierciedla rozwój nowoczesnej oferty handlowej w mniejszych miastach oraz jej uzupełnianie w największych aglomeracjach, zgodnie z koncepcją miasta 15-minutowego. Warto zauważyć, że 26 z 88 realizowanych projektów ma powierzchnię przekraczającą 10 000 mkw.

Dynamiczny rozwój parków handlowych znajduje odzwierciedlenie w nowej podaży dostarczonej na rynek handlowy w Polsce od 2020 roku. W formacie parków handlowych wyniosła ona 2,2 mln mkw., podczas gdy w przypadku centrów handlowych nieznacznie przekroczyła 500 000 mkw., nie uwzględniając zamknięć obiektów.

Czemu warto inwestować w parki handlowe?

Parki handlowe należą obecnie do najbardziej stabilnych segmentów rynku nieruchomości handlowych w Europie. Ich atrakcyjność opiera się na dogodnych lokalizacjach, łatwej dostępności oraz ofercie odpowiadającej na codzienne potrzeby konsumentów. Jednocześnie sektor ten w ostatnich latach przeszedł istotną transformację. Współczesne parki handlowe coraz częściej wykraczają poza tradycyjną ofertę opartą wyłącznie na dyskontach i sklepach typu convenience, przyciągając nowych najemców oraz formaty handlowe, które wcześniej nie były obecne na lokalnych rynkach.

Trend ten jest widoczny również w portfelu Newgate Investment. Do grona najemców Comfy Park Bydgoszcz dołączyło Centrum Rowerowe, natomiast w Parku Wysockiego swoją ofertę rozwija RR Moto. Tego typu marki wzbogacają tenant mix, zwiększają zasięg oddziaływania obiektów oraz przyciągają klientów poszukujących bardziej wyspecjalizowanej oferty.

Z perspektywy inwestycyjnej segment ten charakteryzuje się stabilnym poziomem wynajęcia, przewidywalnymi przepływami pieniężnymi oraz wysoką odpornością na zmieniające się warunki rynkowe. Potwierdzeniem dojrzewania rynku jest również obserwowana w ciągu ostatniej dekady stopniowa, lecz konsekwentna kompresja stóp kapitalizacji, odzwierciedlająca rosnące zainteresowanie inwestorów tą klasą aktywów.

„Uważamy, że parki handlowe zlokalizowane w miastach średniej wielkości, w szczególności liczących ponad 50 000 mieszkańców, oferują atrakcyjne możliwości inwestycyjne. Rynki te często charakteryzują się wysoką lokalną siłą nabywczą, ograniczoną podażą nowoczesnej powierzchni handlowej oraz lojalną bazą klientów. W wielu przypadkach dobrze zlokalizowane obiekty mogą nadal osiągać ponadprzeciętne wyniki dzięki przemyślanemu repozycjonowaniu i podnoszeniu jakości, bez konieczności szeroko zakrojonej przebudowy.” – Krystian Modrzejewski, Chief Investment Office, Newgate Investment.

Newgate Investment postrzega parki handlowe jako aktywa oferujące znaczący potencjał długoterminowego wzrostu wartości. Aktywne zarządzanie, modernizacje, inicjatywy ESG oraz optymalizacja operacyjna pozostają kluczowymi elementami strategii firmy budowania wartości i dalszego rozwoju portfela

„Dla Newgate Investment Polska jest nie tylko rynkiem wzrostu dla nowych inwestycji w parki handlowe, ale również miejscem, gdzie można skutecznie budować wartość poprzez rozwój i transformację istniejących aktywów. Wierzymy, że kolejny etap rozwoju sektora będzie napędzany nie tylko przez nową podaż, lecz także przez modernizację, repozycjonowanie i zrównoważoną transformację funkcjonujących parków handlowych zlokalizowanych w silnych regionalnych obszarach oddziaływania.

To właśnie w tym segmencie dostrzegamy jeden z największych potencjałów inwestycyjnych na najbliższe lata.” – Krystian Modrzejewski, Chief Investment Office, Newgate Investment.